C’est peut-être à cause de mon algorithme que j’attire du contenu sur la justice sociale dans différents domaines, parce que j’ai l’impression que sur internet, à cause de l’algorithme, on vit tous sur la même toile, mais dans des mondes de pensées différents. Sauf que dans le monde commun à tous, il y a une seule clé pour tout changer en mieux, et c’est l’économie et la finance mondiale. Si on veut changer le monde, on change l’économie et les finances.
Je sais, ça sonne illusoire, parce que ça touche au pouvoir et à la complexité de notre économie. Une complexité qui, en réalité, n’est pas si complexe que ça car c’est juste qu’on veut la rendre inaccessible. Parce que quelque chose d’aussi important que notre économie devrait être clair et transparent. Mais ça, ça n’intéresse ni les banques ni les institutions de régulation comme le FMI. Et c’est précisément là que se trouve le vrai nœud de nombreux problèmes mondiaux : on peut manipuler les narratives comme on veut, mais on ne peut pas mentir sur la valeur de l’argent.
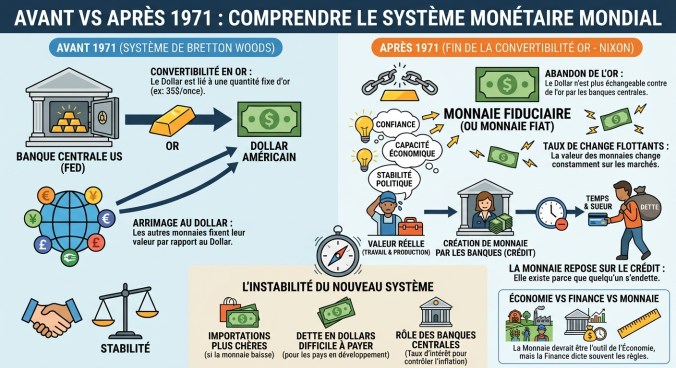
Et j’accuse toutes les institutions monétaires et financières d’avoir créé un système d’endettement déguisé en émancipation, où, en échange de tes crédits, c’est ton temps et ta sueur que tu payes pour avoir enfin ta propre maison. Mais la monnaie que la banque te prête en échange de ta maison, elle repose sur quelle valeur, au juste ? Ton temps et ta sueur ont pourtant plus de valeur que l’argent qu’on te prête.
Économie, finance, monnaie : trois mots qu’on confond volontairement ou pas?
Avant d’aller plus loin, il faut d’abord démêler trois notions qu’on nous présente comme interchangeables, alors qu’elles ne le sont pas du tout. Et je pense que cette confusion n’est pas un hasard : plus les mots restent flous, plus le système reste opaque, et plus l’opacité protège ceux qui en profitent.
L’économie, c’est la manière dont une société produit, distribue et consomme ses ressources. Elle s’intéresse à ce qu’un pays produit, à la formation des prix, au chômage, à l’inflation, au commerce international. On peut la voir comme la carte d’un territoire : elle regarde les comportements et les interactions entre ménages, entreprises, États et marchés.
La finance, elle, s’occupe de la circulation de l’argent et du capital à l’intérieur de ce territoire. Comment une entreprise se finance, comment fonctionne une obligation ou une action, comment les banques créent du crédit, comment on évalue une entreprise ou on gère un risque. La finance, ce n’est pas la richesse produite, c’est la manière dont on la fait circuler, dont on la déplace dans le temps.
Et puis il y a la monnaie, qu’on ne devrait surtout pas confondre avec les deux précédentes. La monnaie est l’instrument qui permet de mesurer la valeur et de régler les échanges. L’économie réelle, c’est les biens, les services, le travail, les ressources, la production. La finance, ce sont les créances, le capital, le crédit, les mécanismes qui déplacent le pouvoir d’achat dans le temps. Logiquement, ce devrait être l’économie qui commande à la finance, la monnaie n’étant qu’un simple outil de mesure entre les deux — pas l’inverse. Sauf que, c’est l’inverse! Le monde tourne complètement à l’envers.
Prenons les Etats-Unis, pour ancrer ça dans du concret. L’économie demande : pourquoi les Etats-Unis connaît-il une croissance économique, quels secteurs produisent de la richesse, comment évoluent les prix, comment fonctionne son commerce avec l’étranger. La finance demande autre chose : comment les Etats-Unis finance ses infrastructures, combien coûte sa dette, qui achète ses obligations, où les banques trouvent leurs fonds, comment les investisseurs évaluent les entreprises états-uniennes. Deux questions différentes. Et la monnaie, elle, est l’unité qui permet de répondre aux deux , sauf que personne ne nous explique jamais sur quoi elle repose vraiment.
A cause des accords Bretton Woods on est passé de la macroéconomie à l’intersection entre économie monétaire, système bancaire et finance internationale.
Bretton Woods, ou la dernière fois que l’argent a touché quelque chose de palpable
Il faut remonter à 1944. Le monde sort de la guerre, et il faut reconstruire un ordre monétaire international après l’effondrement des systèmes strictement fondés sur des réserves métalliques. La conférence de Bretton Woods établit alors une architecture relativement rigide : le dollar américain devient la monnaie de réserve mondiale, avec une parité fixée par rapport à l’or, et les autres monnaies s’arriment au dollar. Dollar, or, stabilité des autres monnaies. Une chaîne simple, en apparence solide.
Pour gérer ce nouvel ordre, on crée des institutions censées réguler les taux de change et financer la reconstruction : le Fonds monétaire international et la Banque mondiale. Ces mêmes institutions dont je parlais plus haut, et qui n’ont, encore aujourd’hui, aucun intérêt à ce que le système devienne plus lisible pour le commun des mortels.
Mais cet arrimage à l’or , comme toute chose dans ce monde, contenait sa propre contradiction, et c’est l’économiste, Robert Triffin, qui l’a formulée le premier. Le monde avait besoin que les États-Unis fournissent suffisamment de dollars pour faire tourner le commerce international et pour que les autres pays puissent constituer leurs réserves. Mais plus les États-Unis fournissaient de dollars au reste du monde, plus la confiance dans leur capacité à convertir tous ces dollars en or, à n’importe quel moment, devenait fragile.
C’etait et est toujours un piège à deux issues. Si les États-Unis fournissent trop peu de dollars, le monde manque de liquidités, le commerce international se grippe, le système devient trop rigide pour fonctionner. Mais s’ils en fournissent beaucoup, le monde accumule des dollars à un rythme que les réserves d’or américaines ne peuvent pas suivre. Et à un moment donné, les détenteurs de dollars commencent à se poser la question qui fait trembler n’importe quel système basé sur une promesse : est-ce que tous ces dollars pourraient réellement être convertis en or, si tout le monde le demandait en même temps ?
La réponse, tout le monde la connaissait déjà sans se l’avouer : non. Et en août 1971, Richard Nixon a fini par acter ce que le système savait déjà. Il a suspendu la convertibilité du dollar en or. Pas de vote symbolique, pas de grand débat public. Une décision unilatérale, qui a mis fin, en réalité, à tout un monde.
C’est ce moment précis qui m’enrage. Parce qu’à partir de 1971, la monnaie internationale n’est plus ancrée à une quantité physique et vérifiable de quoi que ce soit. On quitte définitivement la logique « dollar → or → stabilité » pour entrer dans une nouvelle équation, beaucoup plus insaisissable : monnaie égale confiance, plus économie, plus politique monétaire, plus marchés financiers. Depuis cette date, aucune monnaie majeure au monde n’est adossée à une valeur tangible. C’est une construction. Une construction collective, institutionnelle, politique et donc, une construction qu’on peut aussi défaire, ou en tout cas fragiliser.
« L’argent n’est basé sur rien » : une phrase séduisante, mais trop simple
Je vais quand même me freiner ici, parce que la tentation est grande de s’arrêter à la phrase choc qu’on entend partout : depuis 1971, l’argent n’est plus basé sur rien. C’est spectaculaire à dire, mais ce n’est pas tout à fait honnête intellectuellement. Même si, personnellement, je ne vois pas vraiment la différence, je me dois tout de même de relater les faits, et que chacun en tire ses propres conclusions.
Une monnaie moderne est fiduciaire, c’est vrai. Mais sa valeur repose quand même sur un ensemble de choses bien réelles : la capacité productive de l’économie, la confiance dans les institutions, la fiscalité de l’État, la stabilité politique, la crédibilité de la banque centrale et de sa politique monétaire, la demande internationale pour cette monnaie, la capacité d’un État à honorer ses obligations. Le dollar n’est donc pas « sans valeur ». Il n’est simplement plus convertible en une quantité fixe d’or.
Sauf que et c’est là que mon accusation initiale reprend toute sa force remplacer l’or par « la confiance dans les institutions », ce n’est pas remplacer quelque chose de palpable par quelque chose d’équivalent. C’est remplacer une contrainte physique, vérifiable, par un jugement. Un jugement porté par des marchés, des agences de notation, des banques centrales, des investisseurs institutionnels. Autrement dit : par des acteurs qui ont un intérêt direct dans la manière dont ce jugement est rendu. La confiance, dans ce système, n’est pas un phénomène neutre et spontané. C’est une infrastructure qu’on entretient, qu’on fabrique, et qu’on peut aussi retirer.
Et c’est là que le système devient vraiment vertigineux quand on regarde comment la monnaie est fabriquée au quotidien. Parce qu’il ne faut pas confondre la monnaie de banque centrale et la monnaie créée par les banques commerciales via le crédit. Quand une banque t’accorde un prêt, elle ne prend pas de l’argent dans un coffre pour te le donner. Elle crée, au même instant, une créance sur toi , donc ta dette et un dépôt à ton nom , l’argent que tu vois apparaître sur ton compte. Une partie considérable de la monnaie en circulation dans le monde n’existe donc que parce que quelqu’un, quelque part, s’est endetté.
Alors la vraie question n’est plus « est-ce que l’argent est basé sur l’or ? ». La vraie question, la seule qui compte vraiment, c’est : sur quoi repose la valeur d’une monnaie, quand la monnaie elle-même n’est, la plupart du temps, qu’une créance ? Et la réponse tient en une boucle : confiance, crédit, dette, création monétaire, production, fiscalité, remboursement, confiance. Une boucle qui tourne bien tant que personne ne la questionne. Et qui peut devenir extrêmement violente le jour où la confiance se fissure.
L’instabilité n’est pas un accident, c’est le prix de la liberté qu’on a donnée aux banques centrales
Ce qu’il faut comprendre, c’est que cette instabilité que je dénonce n’est pas un bug du système. C’est sa condition d’existence. En abandonnant l’or, les États et les banques centrales ont gagné une liberté monétaire immense et c’est cette même liberté qui rend tout si fragile.
Prenons un exemple simple. Imaginons qu’un euro vaille mille francs d’une monnaie fictive. Si les investisseurs perdent confiance dans l’économie qui émet cette monnaie, ils la vendent massivement. La demande chute, le taux de change se dégrade, et l’euro peut se mettre à valoir mille cinq cents francs. La monnaie s’est dépréciée de moitié non pas parce que le pays a produit moins du jour au lendemain, mais parce que la confiance a bougé. Et cette dépréciation peut enclencher un cercle vicieux : les importations deviennent plus chères, l’inflation grimpe, la confiance baisse encore, on vend encore plus la monnaie, elle se déprécie encore. Un pays peut se retrouver piégé dans cette spirale sans avoir rien changé à sa production réelle.
Pour un pays qui exporte surtout des matières premières du café, du cacao, des minerais et qui importe des médicaments, des machines, du carburant, de la technologie, l’enjeu est démultiplié. Sa monnaie qui se déprécie peut rendre ses exportations plus compétitives, mais elle rend en même temps le coût de la vie insoutenable pour sa population. On peut vendre davantage à l’étranger tout en voyant le quotidien de ses citoyens exploser. C’est l’un des grands paradoxes silencieux du système monétaire international.
Il y a aussi le piège de la dette en monnaie étrangère, qui touche particulièrement les pays émergents. Un État emprunte en dollars, mais perçoit ses recettes fiscales dans sa propre monnaie. Si cette monnaie perd la moitié de sa valeur face au dollar, la dette, elle, ne bouge pas c’est le poids réel de cette dette, exprimé en monnaie nationale, qui devient écrasant. Dépréciation, dette plus lourde, budget sous pression, nouvelles difficultés économiques, confiance en baisse. Une mécanique qui se nourrit elle-même.
Et puis il y a les taux d’intérêt, cette arme à double tranchant que manient les banques centrales. Augmenter les taux pour freiner l’inflation, c’est aussi freiner la croissance et nourrir le chômage. Les baisser pour relancer l’investissement, c’est risquer de réveiller l’inflation. La politique monétaire n’est donc jamais une science exacte — c’est un arbitrage permanent, décidé par une poignée de personnes, dont les décisions déterminent si des millions de gens pourront ou non se loger, se nourrir, emprunter.
Je ne dis pas que les taux flottants sont une mauvaise chose en soi, et je me méfie de la conclusion trop simple qui dirait que l’étalon-or était bon et que la monnaie flottante est mauvaise. Les taux flottants permettent à une économie de s’ajuster, à une banque centrale de réagir à une crise, à un État d’éviter les contraintes brutales qu’imposait l’étalon-or, où défendre une parité pouvait obliger à sacrifier toute une économie. Le commerce mondial moderne aurait beaucoup de mal à fonctionner avec une quantité d’or strictement limitée. Ce que je conteste, ce n’est pas la flexibilité en tant que telle. C’est le fait qu’on nous ait vendu cette flexibilité comme une évolution neutre et technique, alors qu’elle a transféré une contrainte matérielle à l’or, quelque chose qu’on pouvait peser, compter, vérifier vers une contrainte immatérielle et profondément inégalitaire : la confiance des marchés.
Ce que je retiens de tout ça
Depuis 1971, on vit dans un monde où la valeur de l’argent que tu gagnes, que tu épargnes, que tu empruntes, ne repose sur rien que tu puisses toucher. Elle repose sur un jugement collectif, fabriqué par des institutions qui n’ont aucun compte à te rendre, et qui ont un intérêt structurel à ce que tu ne comprennes jamais vraiment comment tout ça fonctionne.
Ce n’est pas une théorie du complot. C’est un simple constat historique : on est passés d’un système où la monnaie devait répondre à une réalité physique, à un système où elle répond principalement à une croyance collective, entretenue par des acteurs qui profitent directement de cette croyance. Et pendant qu’on nous explique que c’est trop complexe pour qu’on s’y intéresse, ce sont nos vies, notre temps, notre sueur, qui continuent d’être la seule chose, dans toute cette équation, qui a une valeur qu’on ne peut pas manipuler.
C’est peut-être ça, la vraie question qu’il faudrait se poser collectivement : si la monnaie n’est plus qu’une histoire qu’on se raconte tous ensemble, qui décide de cette histoire ? Et surtout, qui a intérêt à ce qu’on ne se la raconte jamais autrement ?
Pourquoi considère-t-on que nous sommes tous d’accord avec ce système monétaire?

